60岁退休,为什么只算到75岁?
60岁退休,要准备多少年的买菜钱?不妨从上星期的一张收据算起。
从看见变化,到独立判断
进步带来可能。
理解,让选择更从容。
写下关于健康、财富与未来的观察,一起看见新的可能,也想清楚自己的选择。
换个角度看
如果能更早发现,我们该重新思考什么?看见新的问题,形成自己的判断。
60岁退休,要准备多少年的买菜钱?不妨从上星期的一张收据算起。
让 AI 安排接机,司机到底需要哪些资料?从一封全家的订票电邮,看看日常生活里怎样保护隐私。
公司有执照,怎么确认发信息的人真的代表它?
同一份黑色素瘤试验结果,患者和投资者关心的是什么?
在药房测到血糖偏高,临走前有句话值得问。
三兄妹平分了妈妈的诊费。妹妹请的那半天无薪假,又该怎么算?
父母可以把投资金额留给自己知道,也让家人知道该联络哪家证券行。
同样的公积金余额,不代表同样的赠与能力。i-Legasi 对 EPF、家人和自己的退休生活,分别意味着什么?
从《Solve Everything》的论点与两个真实研究例子,谈谈我如何看待一个值得期待、却仍有不确定性的医疗未来。
假面试是其中一个切入点。我的看法是:安全安排应当考虑到人会失误,并限制一次入侵能扩散多远。
人形机器人,让我们开始想象一个能更自主生活、获得更多支持的未来——也许,连洗碗都有人代劳。
制造器官,可能为我们带来更多选择。但从科学突破,到一个家庭真正能获得的治疗,中间还隔着什么?
Google Cloud 营收翻倍,Alphabet 股价却下跌。看看增长、市场期待,以及建设 AI 未来所需的现金投入。
ER-100 为恢复细胞功能带来新的希望。当健康年数与照护需要仍有不确定性,我们该怎样看待更长的人生?
MediAsas 提醒我们作更完整的比较:计划承担什么,哪些费用还得自己付?碰上收入吃紧的一年,家里还能应付吗?
留下资产之后,家人还得接得住、用得上。需要用钱时,谁能动用?要办什么手续?又要等多久?
AlphaGenome Atlas 带来更多值得研究的线索。我的看法:发现得更快,到真正改善生活,中间还有哪些路要走?我们又准备好了吗?
更早发现,或许能为我们争取更多时间。关键是:怎样把这份可能,变成更从容的选择?
写在这里的话
「期待更好的未来,
也愿意多问一步:我们准备好了吗?」
期待未来,也为眼前的生活多想一步。这里,记录我的观察,也留一点空间,让你想想自己的答案。
多了解一点 Risk Steward ↗财富与传承
假设我60岁退休。听说马来西亚人平均活到75岁左右,那我就先算15年的买菜钱、电费,偶尔再去旅行。减法是算对了,可那个75岁,是怎么算到我头上的?
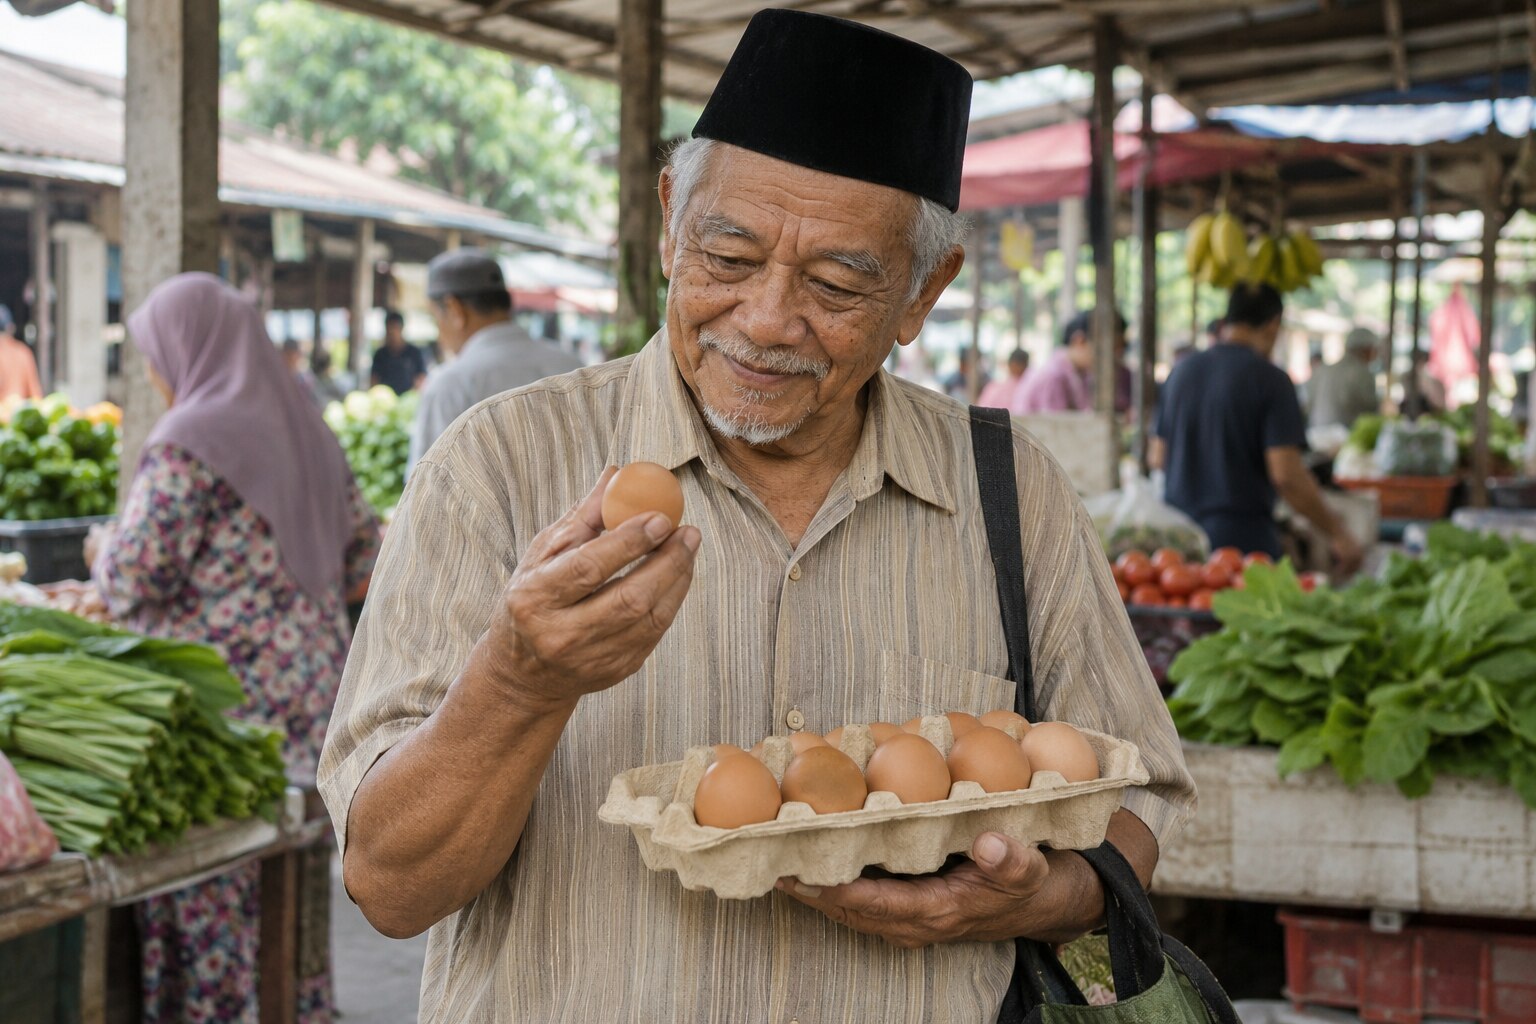
马来西亚统计局估计,2026年出生的宝宝,平均可以活到75.5岁。可要是我已经吹过60岁的生日蜡烛,该看的是另一组数字:活到60岁的人,平均还有大约20年。有的人短一些,有的人长一些。说不定到了85岁,我还在巴刹嫌鸡蛋贵。
我倒是挺喜欢这个画面。到了85岁,还能自己去买菜,顺便念两句蛋价。那我60岁时就想弄清楚:到时候,我的买菜钱从哪里来?拿上星期的收据来看,75岁时,这一篮菜靠什么来付?如果答案是「到时我每个星期还会做两天工」,也行。可到了85岁,我还想靠这两天工来付吗?
一张买菜收据,就能看出我的退休打算里,有多少是靠自己继续开工。早点看清楚,我还有时间慢慢安排。
不妨挑一笔你到了85岁还要付的开销。到时候,这笔钱从哪里来?
打算从退休储蓄里拨一笔给孩子?给多少,自己才安心?
带走一个问题
文章链接 ↗